Accueil
Blog
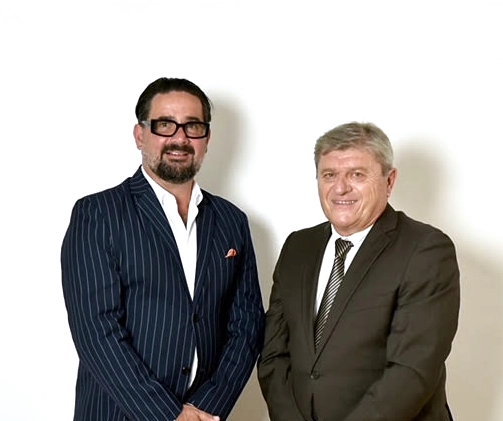
Photographie des cofondateurs de ABUNDEUS Cédric Griso et Thierry Schumacher. Abundeus est un cabinet de gestion de patrimoine indépendant au Luxembourg.
Rédigé le
18/9/2026
Cédric Griso & Thierry Schumacher
Associés fondateurs

Contrat de capitalisation luxembourgeois ou assurance-vie?

L'assurance-vie luxembourgeoise est bien connue des investisseurs patrimoniaux. Le contrat de capitalisation luxembourgeois reste, lui, plus confidentiel et peut répondre à des besoins très spécifiques : placer la trésorerie d'une société, transmettre une partie de son patrimoine de son vivant ou encore conserver l'antériorité fiscale d'un contrat après le décès. À première vue, les deux contrats se ressemblent beaucoup. Ils donnent notamment accès à des supports d'investissement similaires et bénéficient du même environnement luxembourgeois. Leur fonctionnement juridique et successoral est différent et peut avoir des conséquences importantes lorsqu'il s'agit de transmettre ou de structurer un patrimoine.

💡Ce qu'il faut retenir

L'assurance-vie et le contrat de capitalisation luxembourgeois sont deux contrats proches, mais ils ne répondent pas aux mêmes objectifs.

1. L'assurance-vie se dénoue au décès et permet de transmettre le capital hors succession, avec un abattement de 152 500 € par bénéficiaire pour les versements effectués avant 70 ans. À l'inverse, le contrat de capitalisation ne se dénoue pas au décès. Il entre dans la succession, mais les héritiers conservent son antériorité fiscale.

2. Le contrat de capitalisation peut être donné du vivant du souscripteur, démembré ou détenu par une société pour placer une trésorerie excédentaire.

Les deux bénéficient du cadre protecteur luxembourgeois et relèvent de la même fiscalité française en cas de rachat pour un résident français. Le bon choix dépend donc avant tout de votre objectif. Et dans de nombreuses stratégies patrimoniales, les deux solutions sont complémentaires.

Fond ce qu'il faut retenir pour Abundeus

Qu'est-ce qu'un contrat de capitalisation luxembourgeois ?

Le contrat de capitalisation est une enveloppe d'épargne de long terme souscrite auprès d'une compagnie d'assurance. Il donne accès à différents supports d'investissement, comme l'assurance-vie : fonds général, unités de compte, fonds internes dédiés (FID), fonds d'assurance spécialisés (FAS) ou produits structurés.Ce qui le distingue vraiment de l'assurance-vie tient à sa nature juridique. L'assurance-vie est un contrat d'assurance lié à la durée de vie de l'assuré : le décès en constitue un élément essentiel. Le contrat de capitalisation, ne repose sur aucun aléa il y a uniquement un souscripteur et un capital investi. On peut le comparer, de manière simplifiée, à un compte-titres placé dans une enveloppe assurantielle. Ce point paraît technique. Il explique pourtant l'essentiel de ce qui sépare les deux contrats, notamment au moment de la transmission. Souscrit au Luxembourg, le contrat de capitalisation bénéficie du même cadre protecteur que l'assurance-vie luxembourgeoise : Triangle de Sécurité, Super Privilège et neutralité fiscale.

Quelle différence entre contrat de capitalisation luxembourgeois et assurance-vie ?

Les deux contrats partagent les mêmes supports, les mêmes frais et la même fiscalité des rachats. Tout ce qui les sépare découle d'un seul point : l'assurance-vie repose sur la vie d'un assuré, le contrat de capitalisation non.

Vie du contrat Assurance-vie Contrat de capitalisation
Nature juridique Contrat d'assurance lié à la durée de la vie humaine ; créance du souscripteur sur l'assureur. [1] Placement de capitalisation sans assuré ni aléa de décès ; créance patrimoniale transmissible. [2]
Souscripteur et assuré Le souscripteur détient les droits du contrat ; l'assuré est la personne dont le décès déclenche la garantie. Ils sont ici une même personne physique. [1] Le souscripteur est le titulaire du contrat. Il n'existe pas d'assuré ; l'âge du titulaire ne crée pas de régime fiscal spécifique au décès. [2]
Bénéficiaire Clause désignant les bénéficiaires au décès, modifiable en principe avant acceptation. Après acceptation régulière, un rachat exige l'accord du bénéficiaire acceptant. [1] Aucune clause bénéficiaire décès au sens de l'assurance-vie. Le contrat revient aux héritiers ou légataires selon les règles successorales. [2]
Disponibilité et rachats Rachats partiels ou total possibles selon le contrat ; le rachat total le clôture. Huit ans est un seuil fiscal, pas une durée de blocage. [1, 3] Même disponibilité de principe et même effet du rachat total. Tenir compte des conditions contractuelles, des supports et d'un éventuel nantissement. [2, 3]
Pendant la vie du contrat Pas d'impôt sur le revenu (IR) sur les gains capitalisés ni sur les arbitrages internes sans rachat ; prélèvements sociaux selon les supports. [3, 4] Même régime d'IR : capitalisation des gains sans taxation annuelle à l'IR en l'absence de rachat ou dénouement taxable. [3, 4]
Fiscalité des rachats Seule la part de gains comprise dans le retrait est taxable. Primes depuis le 27/09/2017 : IR de 12,8 % avant 8 ans, ou barème sur option globale ; prélèvements sociaux en plus. [3] Même régime (CGI, art. 125-0 A). Un rachat partiel comprend proportionnellement du capital et des gains ; après acquisition par donation ou succession, la base fiscale est adaptée. [3, 5]
Après 8 ans Abattement annuel sur les gains retirés : 4 600 € (personne seule) ou 9 200 € (couple imposé en commun). Puis IR à 7,5 % ou 12,8 % selon les primes ; barème sur option globale. [3, 5] Même abattement, partagé avec l'assurance-vie au niveau du foyer fiscal, tous contrats confondus. Le seuil de 150 000 € de primes s'apprécie par contribuable, tous contrats concernés confondus. [3, 5]
Prélèvements sociaux en 2026 17,2 % pour le contrat ordinaire rachetable : fonds en euros lors de l'inscription des produits ; unités de compte au rachat ou au décès pour les gains non déjà assujettis. [4] 17,2 % également : fonds en euros au fil de l'eau ; unités de compte au rachat ou au dénouement taxable. Le décès du titulaire ne dénoue pas le contrat. Aucun abattement de 8 ans sur ces prélèvements. [2, 4, 5]
IFI Seule la fraction de la valeur de rachat représentative d'unités de compte investies en immobilier imposable est retenue, sous réserve des exclusions légales. Fonds en euros exclus. [6] Même traitement (CGI, art. 972). Imposition si le patrimoine immobilier net taxable du foyer dépasse 1,3 M€ ; la présence d'immobilier doit être examinée support par support. [6]

Lecture fiscale : pour les primes depuis le 27/09/2017, le taux de 7,5 % après 8 ans concerne la fraction éligible au seuil de 150 000 € de primes non remboursées, apprécié au 31 décembre précédent ; au-delà, 12,8 %. Pour les primes antérieures : barème ou, sur option, prélèvement libératoire de 35 % avant 4 ans, 15 % de 4 à 8 ans, 7,5 % après 8 ans. Régimes historiques et exonérations particulières à examiner. [3] Portée : contrats patrimoniaux ordinaires rachetables ; personne physique résidente fiscale française, souscripteur également assuré en assurance-vie. Hors PER, rente-survie, épargne handicap et régimes sociaux particuliers. L’option pour le barème des revenus soumis au PFU est globale. [1] Service Public : souscription et bénéficiaires • [2] CCSF / Banque de France : OPEF 2025, capitalisation • [3] DGFiP : fiscalité des rachats • [4] DGFiP : assurance-vie, taux sociaux 2026 • [5] BOFiP : RCM-20-10-20-50, § 225 et 230 s. • [6] BOFiP : IFI-20-20-30-30, § 60 s. Mise à jour : 21 septembre 2026 • Sources officielles consultées • Document informatif, non exhaustif ; analyse individuelle nécessaire.

La différence se joue donc sur deux terrains : la transmission du patrimoine, la possibilité de détenir le contrat au sein d'une société.Les versements après 70 ans ne remettent pas en question la fiscalité du contrat de capitalisation.

Que se passe-t-il au décès dans chaque cas ?

Que devient l'assurance-vie au décès ?

L'assurance-vie se dénoue au décès, c'est-à-dire qu'elle prend fin. Le capital est versé aux bénéficiaires désignés dans la clause bénéficiaire et transmis hors succession, dans les conditions prévues par la loi. Pour les versements effectués avant 70 ans, chaque bénéficiaire dispose d'un abattement de 152 500 € au titre de l'article 990 I du CGI. Au-delà, les capitaux sont taxés à 20 % jusqu'à 700 000 € par bénéficiaire, puis à 31,25 % au-dela. Pour les versements effectués après 70 ans, l'article 757 B prévoit un abattement global de 30 500 €, tous bénéficiaires confondus. Les gains générés par le contrat restent en revanche exonérés : seules les primes dépassant cet abattement sont réintégrées à l'actif successoral.

Que devient le contrat de capitalisation au décès ?

Le contrat de capitalisation survit au décès. Il ne comporte pas de clause bénéficiaire : il entre dans l'actif successoral et est transmis aux héritiers selon les règles de droit commun. Son antériorité fiscale est en revanche conservée. Un contrat ouvert depuis douze ans transmis à un héritier reste, pour lui, un contrat de douze ans, il bénéficie donc immédiatement de la fiscalité attachée aux contrats de plus de huit ans. En résumé : l'assurance-vie est particulièrement adaptée à la transmission du capital au décès, tandis que le contrat de capitalisation permet de conserver l'outil d'investissement et son antériorité fiscale.
Le tableau ci-dessous reprend les principaux cas de transmission, du décès à la donation du vivant.

Transmission Assurance-vie Contrat de capitalisation
Effet du décès Décès de l'assuré : dénouement et versement au bénéficiaire. Capital en principe hors succession ; exceptions, notamment absence de bénéficiaire et primes manifestement exagérées. [1, 7] Pas de dénouement du seul fait du décès. Le contrat entre dans la succession à sa valeur au décès (gains inclus), avec droits selon parenté et abattements ordinaires ; ancienneté conservée. [2, 5]
Primes versées avant 70 ans Art. 990 I du CGI : capitaux concernés, gains inclus ; abattement de 152 500 € par bénéficiaire, pour un même assuré, tous contrats confondus. Sur la part taxable : 20 % jusqu'à 700 000 €, puis 31,25 %. [7] Ni l'abattement de 152 500 €, ni les taux de l'art. 990 I ne s'appliquent. Le contrat suit le régime successoral ordinaire, quel que soit l'âge lors des versements. [2]
Primes versées après 70 ans Art. 757 B du CGI : primes concernées au-delà de 30 500 € d'abattement global par assuré, tous contrats et bénéficiaires confondus ; droits selon parenté. Gains attachés à ces primes exclus de cette assiette. [8] Ni l'abattement de 30 500 €, ni l'exclusion successorale des gains de l'art. 757 B ne s'appliquent. Les abattements successoraux ordinaires restent utilisables selon leur disponibilité. [2]
Conjoint ou partenaire Conjoint survivant et partenaire de PACS bénéficiaires : exonération de droits de succession et du prélèvement de l'art. 990 I. [7, 8] Exonération des droits de succession pour le conjoint ou partenaire de PACS recevant le contrat. Le partenaire de PACS n'est pas héritier légal : un testament est nécessaire. [9]
Donation en pleine propriété Le contrat d'assurance-vie ne se transmet pas par donation comme un contrat de capitalisation. Il est possible de racheter puis donner les fonds : fiscalité éventuelle du rachat, puis de la donation. [1, 3] Donation possible sans rachat : droits sur la valeur transmise, après abattements (ex. 100 000 € par parent et enfant tous les 15 ans). Ancienneté conservée ; pour l'IR des rachats ultérieurs, la valeur retenue pour les droits devient le prix d'acquisition. Les gains antérieurs sont ainsi purgés pour l'IR. [2, 5, 10]
Démembrement Clause bénéficiaire démembrée pour protéger un usufruitier et transmettre aux nus-propriétaires. Sous l'art. 990 I, capital et abattement répartis selon l'art. 669 ; organiser les droits de chacun par convention. [7, 11] Donation de la nue-propriété avec réserve d'usufruit possible ; droits sur la valeur fiscale de la nue-propriété (art. 669). Réunion au décès de l'usufruitier sans droits supplémentaires en principe (art. 1133). Organiser gestion et rachats ; ne pas présumer une purge intégrale des gains après démembrement. [11, 12]
Intérêt patrimonial Épargner et organiser un capital décès au profit de personnes choisies, notamment avant 70 ans. Après 70 ans, l'exclusion des gains de l'assiette de l'art. 757 B conserve un intérêt. Anticiper la transmission par donation, notamment démembrée, et conserver le contrat entre générations. Complément utile de l'assurance-vie ; absence d'avantage successoral propre lié aux 70 ans.

Portée décès : assurance-vie souscrite depuis le 20/11/1991, primes versées depuis le 13/10/1998 ; les contrats et versements plus anciens peuvent relever d’exonérations spécifiques. Sous l’art. 757 B, les abattements de droit commun encore disponibles peuvent aussi s’appliquer. [7, 8]. Point de vigilance : après donation démembrée puis extinction de l’usufruit, le prix d’acquisition retenu pour un rachat doit être sécurisé. La question sénatoriale n° 07190 reste indiquée « en attente de réponse » à la consultation ; elle ne constitue pas une doctrine fiscale. [13] [7] BOFiP : TCAS-AUT-60, art. 990 I • [8] BOFiP : DMTG-10-10-20-20, art. 757 B • [9] Service Public : PACS et succession • [10] Service Public : droits de donation [11] CGI : art. 669 • [12] CGI : art. 1133 • [13] Sénat : question n° 07190, 01/01/2026 Mise à jour : 21 septembre 2026 • Sources officielles consultées • Document informatif, non exhaustif ; analyse individuelle nécessaire.

Peut-on transmettre un contrat de capitalisation de son vivant ?

Oui, et c'est l'un de ses principaux atouts. Contrairement à l'assurance-vie, le contrat de capitalisation peut être donné du vivant du souscripteur, en pleine propriété ou en démembrement.

Peut-on donner un contrat de capitalisation en pleine propriété ?

Oui. Les abattements de droit commun s'appliquent, notamment 100 000 € par parent et par enfant, avec une reconstitution tous les quinze ans. Cela permet d'organiser une transmission progressive plutôt que d'attendre le décès. Le donataire conserve par ailleurs l'antériorité fiscale du contrat, comme les héritiers en cas de succession.

Comment démembrer un contrat de capitalisation ?

Le donateur transmet la nue-propriété du contrat à ses enfants tout en conservant l'usufruit. Selon les modalités retenues, il conserve ainsi les revenus du contrat et la maîtrise des arbitrages. Les droits de donation sont alors calculés sur la seule valeur de la nue-propriété, déterminée selon le barème de l'article 669 du CGI en fonction de l'âge de l'usufruitier. Plus la donation intervient tôt, plus la valeur taxable est faible. Au décès de l'usufruitier, l'usufruit s'éteint et la pleine propriété se reconstitue chez les nus-propriétaires sans fiscalité additionnelle, par application de l'article 1133 du CGI. Le démembrement combine ainsi trois avantages :

  • réduire la base taxable au moment de la donation ;
  • conserver l'antériorité fiscale du contrat ;
  • reconstituer la pleine propriété au décès sans droits supplémentaires.

Ce montage peut notamment être associé à une SCI familiale ou une holding patrimoniale dans le cadre d'une stratégie de transmission sur deux générations. Il doit toutefois être étudié avec attention, notamment au regard du risque d'abus de droit et des règles de rapport civil entre héritiers.

Qu'est-ce que le démembrement temporaire ?

L'usufruit est transmis pendant une durée déterminée. Cela permet par exemple d'attribuer temporairement les revenus du contrat à un enfant étudiant, sans lui transmettre définitivement le capital.

Une société peut-elle souscrire un contrat de capitalisation ?

Oui, et c'est l'un de ses principaux atouts. Les deux dernières lignes du tableau le résument ; voici comment cela fonctionne en pratique. Contrairement à l'assurance-vie, le contrat de capitalisation peut être donné du vivant du souscripteur, en pleine propriété ou en démembrement.

Pourquoi placer la trésorerie d'une société dans un contrat de capitalisation?

Une trésorerie qui reste sur un compte courant est peu ou pas rémunérée et perd progressivement de sa valeur avec l'inflation. Le contrat de capitalisation luxembourgeois lui donne un horizon d'investissement différent. Selon le profil de la société et ses besoins, cette trésorerie peut être investie dans des obligations, des fonds monétaires pour le court terme, des marchés financiers ou du private equity via un FID. Le contrat devient alors un outil de gestion de trésorerie et de diversification.

Comment est imposé le contrat de capitalisation détenu par une société ?

Lorsque le contrat est détenu par une société soumise à l'impôt sur les sociétés, il ne bénéficie pas du régime fiscal applicable aux particuliers. Il relève du mécanisme de l'article 238 septies E du CGI, qui prévoit une imposition forfaitaire annuelle même lorsqu'aucun rachat n'est effectué. Concrètement, la société réintègre chaque année dans son résultat imposable un produit calculé à partir du prix d'acquisition du contrat, en appliquant un taux actuariel égal à 105 % du dernier TME connu lors de la souscription. Une régularisation intervient au dénouement, entre les produits réellement perçus et ceux déjà imposés. Deux éléments sont à retenir :

  • Le coût fiscal annuel dépend du niveau des taux au moment de la souscription : plus faible lorsque les taux sont bas, plus élevé lorsqu'ils montent.
  • Et le contrat étant inscrit à l'actif du bilan comme actif financier, son suivi doit être coordonné avec votre expert-comptable.

Quelle fiscalité en cas de rachat ?

Le tableau ci-dessus en donne les grandes lignes ; voici le détail. Revenons au cas d'un particulier : pour un résident fiscal français, les deux contrats relèvent de la même fiscalité en cas de rachat. Le Luxembourg applique une neutralité fiscale : il ne prélève pas d'impôt propre sur le contrat. C'est donc la fiscalité française qui s'applique, sans double imposition ni avantage fiscal supplémentaire. Nous détaillons ce fonctionnement dans notre comparaison entre assurance-vie luxembourgeoise et française.

Avant 8 ans : le prélèvement forfaitaire unique s'applique aux gains, soit 30 % : 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Ces contrats ont été expressément exclus de la hausse de CSG de la LFSS 2026, qui a porté les prélèvements sociaux à 18,6 % et le PFU à 31,4 % sur la plupart des autres revenus du capital.

Après 8 ans : l'impôt sur le revenu tombe à 7,5 % pour la fraction correspondant aux primes n'excédant pas 150 000 €, et reste à 12,8 % au-delà. Les prélèvements sociaux de 17,2 % restent dus dans tous les cas.
S'y ajoute un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple, applicable à la base imposable à l'impôt sur le revenu uniquement. Le seuil de 150 000 € s'apprécie par souscripteur, tous contrats d'assurance-vie et de capitalisation confondus.

Dans quels cas choisir le contrat de capitalisation ?

Trois situations le rendent particulièrement pertinent :

‍Placer la trésorerie d'une société. C'est le cas le plus évident : l'assurance-vie étant réservée aux personnes physiques, une SAS, une SARL, une holding ou une SCI qui souhaite faire travailler sa trésorerie n'a pas d'alternative dans une enveloppe assurantielle.

‍Transmettre de son vivant. Si vous souhaitez organiser une transmission progressive plutôt que d'attendre le décès, la donation et le démembrement offrent une souplesse que l'assurance-vie ne permet pas.

‍Préserver l'antériorité fiscale. Un contrat ancien transmis à vos héritiers conserve sa date d'ouverture, donc sa fiscalité avantageuse. Le capital d'une assurance-vie dénouée, lui, doit être réinvesti dans un nouveau contrat.

Le contrat de capitalisation est en revanche moins adapté lorsque l'objectif principal est de transmettre un capital au décès dans les meilleures conditions fiscales : l'assurance-vie et son abattement de 152 500 € par bénéficiaire restent alors plus efficaces. Dans la pratique, les deux contrats sont souvent complémentaires. Un dirigeant peut détenir une assurance-vie à titre personnel pour préparer la transmission à ses enfants et un contrat de capitalisation au nom de sa holding pour placer la trésorerie de son groupe. Une famille patrimoniale peut utiliser une assurance-vie pour organiser la transmission au décès et un contrat de capitalisation démembré pour transmettre progressivement une partie de son patrimoine.

Ce qu'il faut anticiper avant de souscrire

Les contrats luxembourgeois restent destinés à des patrimoines significatifs : l'accès débute généralement autour de 100 000 €, et à partir de 250 000 € pour les fonds internes dédiés. Les supports en unités de compte présentent un risque de perte en capital. La part investie dans des supports immobiliers : SCPI, OPCI, SCI logées dans le contrat entre par ailleurs dans l'assiette de l'impôt sur la fortune immobilière. Un contrat souscrit à l'étranger doit être déclaré chaque année à l'administration fiscale française : les particuliers utilisent le formulaire 3916-3916 bis, les sociétés intègrent le contrat à leur liasse fiscale. Cette obligation doit être respectée chaque année et son omission peut entraîner des sanctions. Enfin, aucun transfert direct n'est possible depuis un contrat français : il faut racheter le contrat puis réinvestir les sommes. Cette opération peut avoir des conséquences fiscales à étudier au cas par cas.

‍

L'approche ABUNDEUS

Chez ABUNDEUS, nous ne raisonnons pas en produit, mais en stratégie globale pour le client. Le choix entre assurance-vie et contrat de capitalisation intervient après l'analyse de votre situation : composition du patrimoine, structure familiale, présence d'une société, horizon d'investissement, résidence fiscale et objectifs de transmission. L'objectif est de déterminer quelle solution : contrat français, contrat luxembourgeois ou combinaison des deux, répond le mieux à votre situation. Parce qu'il n'existe pas de solution patrimoniale universelle, nous privilégions une approche construite autour de vos objectifs. Échangeons en toute confidentialité, sans engagement.

Fond ce qu'il faut retenir pour Abundeus

Vos questions, nos réponses

La gestion de patrimoine au Luxembourg suscite de nombreuses questions. Nous avons rassemblé ici les plus fréquentes

Un contrat de capitalisation luxembourgeois est-il aussi sécurisé qu'une assurance-vie ?

Oui. Les deux relèvent du même cadre réglementaire luxembourgeois : Triangle de Sécurité, séparation des actifs auprès d'une banque dépositaire agréée, supervision trimestrielle du Commissariat aux Assurances et Super Privilège en cas de défaillance de l'assureur.

Une société peut-elle souscrire une assurance-vie ?

Non. L'assurance-vie repose juridiquement sur la durée de vie d'une personne physique. Une société qui souhaite placer sa trésorerie dans un contrat capitalisant doit donc recourir au contrat de capitalisation.

Peut-on ouvrir un contrat de capitalisation au nom d'un enfant mineur ?

Oui. Le contrat de capitalisation n'a pas de limite d'âge et peut être souscrit au bénéfice d'un mineur, sous représentation légale. Il peut ainsi être utilisé dans certaines stratégies de transmission progressive d'un capital, notamment lorsque le démembrement est envisagé.

Que devient l'antériorité fiscale en cas de donation ?

Elle est conservée. Le donataire reprend le contrat avec sa date d'ouverture d'origine et bénéficie immédiatement de la fiscalité attachée à son ancienneté.

Faut-il déclarer un contrat luxembourgeois à l'administration française ?

Oui, chaque année. Les particuliers utilisent le formulaire 3916-3916 bis. Les sociétés intègrent le contrat à leur liasse fiscale.

Peut-on détenir une assurance-vie et un contrat de capitalisation en même temps ?

Oui, et c'est même une stratégie fréquente. Les deux contrats répondent à des objectifs différents et peuvent être combinés au sein d'une même stratégie patrimoniale.

Témoignages

Ils nous font confiance

La discrétion est au cœur de notre éthique. Pour des raisons évidentes, nos clients témoignent anonymement.

Assurance-vie
J'avais des contrats d'assurance-vie classiques en France qui plafonnaient à 2-3% de rendement. ABUNDEUS m'a proposé un transfert sans frais ni fiscalité vers un contrat luxembourgeois bien plus performant. Résultat : 12% de rendement annuel sur les trois dernières années. Mon seul regret, c'est de ne pas les avoir contactés plus tôt.
Dirigeant d'entreprise
Client depuis 2022
Optimisation fiscale
I came to ABUNDEUS thinking the Luxembourg solution was about tax evasion. I was wrong. It's about legal optimization, transparency, and protection. The French tax framework applies fully but with infinitely better safeguards. They explained everything clearly and structured a solution perfectly aligned with my international situation. Truly professional.
Expatriée
Client depuis 2023
Succession
Cela fait plus de 10 ans que je collabore avec Cédric et Thierry. Dix années pendant lesquelles ils ont accompagné chaque étape de ma vie patrimoniale : constitution d'épargne, transmission à mes enfants, structuration d'une SCI familiale. Leur rigueur, leur disponibilité et leur indépendance n'ont jamais faibli. ABUNDEUS, n'est pas juste un cabinet, mais c'est un partenaire.
Profession libérale,
Cliente depuis 2015
Photographie des cofondateurs de ABUNDEUS Cédric Griso et Thierry Schumacher. Abundeus est un cabinet de gestion de patrimoine indépendant au Luxembourg.

Le patrimoine est avant tout une affaire de confiance

Chez ABUNDEUS, votre interlocuteur est toujours un associé fondateur. Cédric Griso et Thierry Schumacher se connaissent depuis 20 ans. Une expertise complémentaire, un objectif unique : votre patrimoine.

Cédric Griso

Administrateur délégué
Associé fondateur

Thierry Schumacher

Administrateur
Associé fondateur