Comprendre la rémunération de votre conseiller en gestion de patrimoine.


Ce qu’il faut retenir. Un conseiller en gestion de patrimoine est payé de trois façons : des honoraires facturés directement, des commissions versées par les assureurs et les sociétés de gestion, ou une combinaison des deux. Dans la majorité des cas, vous ne recevez pas de facture : la rémunération est prélevée sur les frais du contrat. Ce n’est pas pour autant gratuit. La bonne question n’est donc pas « combien coûte le conseiller » mais « quel est le coût total de mon contrat, et qui touche quoi ».

Trois modèles coexistent :
Dans les trois cas, la rémunération doit vous être communiquée. Pour un intermédiaire en assurances, c’est la directive sur la distribution d’assurances qui s’applique et non la directive MIF 2, réservée aux instruments financiers. Elle impose d’informer le client, avant la conclusion du contrat, de la nature de la rémunération : honoraires payés par le client, commission incluse dans la prime, ou autre. Le montant exact n’a pas à être spontanément détaillé, mais rien ne vous empêche de le demander, et un cabinet transparent vous répondra.
Source : directive (UE) 2016/97 sur la distribution d’assurances, art. 19
Les ordres de grandeur observés sur le marché français, à titre indicatif :
Fourchettes indicatives relevées sur le marché français ; les pratiques varient d’un cabinet à l’autre et les barèmes sont généralement dégressifs au-delà d’un certain encours.
Ces chiffres ne disent pas tout. Un cabinet rémunéré par commissions, appliquant un barème dégressif, peut revenir moins cher qu’un cabinet facturant des honoraires, l’inverse est également vrai. Le mode de rémunération ne présume pas du coût final.
Le coût total d’un placement ne se limite pas à la rémunération du conseiller : il additionne les frais prélevés par chaque intervenant de la chaîne. C’est ce total, et lui seul, qui permet de comparer deux propositions.
Fourchettes indicatives observées sur le marché ; elles varient sensiblement d’un contrat et d’un assureur à l’autre, et ne constituent pas une grille tarifaire.
Les deux expressions désignent le même métier exercé à des niveaux de patrimoine différents, sans définition légale de l’un ni de l’autre. La gestion de patrimoine couvre l’organisation d’un patrimoine constitué : placements, fiscalité, transmission, préparation de la retraite. La gestion de fortune, ou banque privée, s’adresse à des patrimoines plus élevés et ajoute généralement une dimension d’ingénierie juridique et de structuration internationale. La frontière est mouvante et surtout commerciale. Ce qui compte n’est pas l’étiquette mais la nature réelle de la prestation : un bilan complet, des préconisations écrites, un suivi dans la durée, et une architecture ouverte permettant de choisir parmi plusieurs assureurs plutôt qu’un seul.
Il n’existe pas de seuil réglementaire. En pratique, l’accompagnement devient pertinent lorsque la situation comporte au moins deux dimensions à arbitrer : une fiscalité à optimiser et une transmission à préparer, une société et un patrimoine privé, une résidence fiscale et des actifs dans deux pays. Pour les solutions luxembourgeoises, l’accès aux contrats commence généralement autour de 100 000 €, et à partir de 250 000 € pour les fonds internes dédiés. Ce n’est pas un seuil d’entrée en relation, mais le niveau à partir duquel ces enveloppes produisent un effet mesurable.
La question mérite d’être posée dans les deux sens. Un conseil se justifie lorsqu’il produit un résultat que vous n’auriez pas obtenu seul : une économie fiscale identifiée, une clause bénéficiaire correctement rédigée, une donation organisée au bon moment, une erreur évitée. Sur une transmission, un arbitrage bien posé pèse souvent plus lourd que plusieurs années de frais. Il ne se justifie pas lorsqu’il se résume à placer un produit. Si le premier rendez-vous débouche immédiatement sur une proposition de contrat, sans analyse préalable de votre situation, ce n’est pas du conseil.
Cinq questions suffisent à lever l’essentiel des ambiguïtés. Posez-les au premier rendez-vous.
Un cabinet qui répond sans détour à ces cinq questions vous donne déjà une bonne part de la réponse.
Aucun honoraire n’est à votre charge. ABUNDEUS, cabinet agréé par le Commissariat aux Assurances au Luxembourg, est rémunéré par les compagnies partenaires lors de la souscription de vos contrats. Vous ne recevez donc pas de facture : notre rémunération est intégrée aux frais du contrat, et elle vous est présentée avant toute souscription. Ce modèle n’a d’intérêt que s’il s’accompagne de trois garanties, qui sont celles du cabinet :
- Aucun produit imposé : ni quota de vente, ni objectif de placement à atteindre ;
- Une sélection ouverte : parmi l’ensemble des compagnies agréées au Luxembourg, et non un assureur unique ;
- Aucun lien capitalistique : ni avec les compagnies d’assurance, ni avec les sociétés de gestion partenaires.
C’est ce qui sépare un conseil d’une distribution. Sans ces trois conditions, une rémunération par commissions oriente mécaniquement les préconisations. Le premier rendez-vous est un échange sur votre situation, sans engagement et sans proposition de produit. Vient ensuite une analyse écrite, puis seulement après, s’il y a lieu, une préconisation.

La gestion de patrimoine au Luxembourg suscite de nombreuses questions. Nous avons rassemblé ici les plus fréquentes
Cela dépend du mode de rémunération. En honoraires, un bilan patrimonial se situe généralement entre 500 et 3 000 €, et un suivi annuel entre 0,5 % et 1,5 % des encours. En commissions, le conseiller est payé par les assureurs sur les frais du contrat, sans facture adressée au client. Le coût réel se mesure au total des frais annuels du contrat, pas à la seule rémunération du conseiller.
Non. Un conseil patrimonial mobilise une expertise juridique, fiscale et financière qui a toujours un coût. Si vous ne réglez pas d'honoraires, le conseiller est rémunéré par des commissions prélevées sur les contrats souscrits. L'absence de facture ne signifie pas l'absence de coût : elle signifie que le coût est intégré au contrat.
Non. Aucun honoraire n'est à votre charge. Le cabinet est rémunéré par les compagnies partenaires lors de la souscription des contrats, sans facture adressée au client. Cette rémunération vous est présentée avant toute souscription.
Non. Le premier entretien est gratuit et sans engagement. Il sert à cerner votre situation et à déterminer s'il y a matière à travailler ensemble.
C'est la part des frais du contrat que l'assureur ou la société de gestion reverse au conseiller. Elle est prélevée sur votre contrat, pas facturée séparément. Son montant doit vous être communiqué avant la souscription.
Il n'existe pas de seuil légal. L'accompagnement prend son sens dès que plusieurs dimensions se croisent : fiscalité, transmission, société, résidence à l'étranger. Pour les contrats luxembourgeois, l'accès débute généralement autour de 100 000 €.
Aucune définition légale ne les sépare. L'usage réserve la gestion de fortune aux patrimoines les plus élevés, avec une dimension d'ingénierie juridique et de structuration internationale plus marquée. Ce qui distingue deux cabinets, c'est la nature de la prestation, pas son appellation.
Découvrez nos derniers articles et commencez dès aujourd'hui à gérer votre patrimoine. Optimisez en choisissant l'accompagnement Abundeus.
La discrétion est au cœur de notre éthique. Pour des raisons évidentes, nos clients témoignent anonymement.

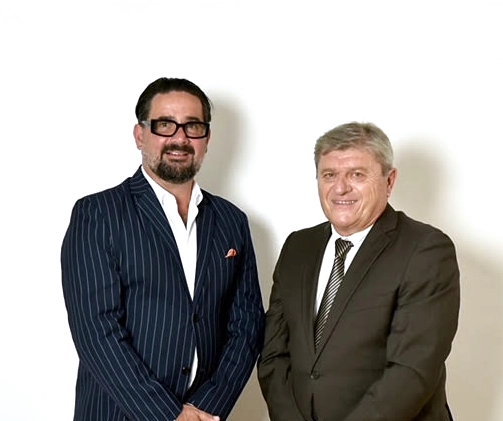
Chez ABUNDEUS, votre interlocuteur est toujours un associé fondateur. Cédric Griso et Thierry Schumacher se connaissent depuis 20 ans. Une expertise complémentaire, un objectif unique : votre patrimoine.